Pubblichiamo questo interessante articolo di Andrea Ferrario, con l’avvertenza che spesso Andrea denuncia giustamente gli elementi di criticità della società ed economia cinese, senza però vederne le controtendenze e gli elementi di forza. (Sauro)
Di Andrea Ferrario
Lungo tutto questo 2026 si è discusso intensamente della sovracapacità produttiva cinese, soprattutto per quanto riguarda pannelli solari e auto elettriche, al centro di crescenti dispute commerciali internazionali. Ma esaminando i materiali più recenti ho rilevato un paradosso. Il medesimo problema si sta ripresentando proprio nel settore che avrebbe dovuto aiutare la Cina a superarlo, quello dell’intelligenza artificiale. Mentre gli investimenti in impianti industriali e infrastrutture diminuiscono in tutto il paese, quelli destinati ai data center continuano a crescere a ritmi sostenuti, ma gran parte della loro capacità installata resta inutilizzata.
Come si spiega questo sintomo di nuova sovracapacità? Per cercare una risposta ho incrociato fonti cinesi e analisi internazionali, analizzando cosa c’è alla base di un meccanismo che si riproduce in settori molto diversi. Ciò che emerge è che la Cina sta continuando a investire in capacità produttive anche quando manca una domanda sufficiente, perché il credito viene distribuito in base alle priorità politiche più che alle prospettive di rendimento. Tutto ciò accade mentre i debiti accumulati nei cicli precedenti non vengono smaltiti e, anzi, crescono. A sopportarne le conseguenze sono soprattutto i nuclei familiari e le piccole imprese.
I data center che nessuno usa
Si può cominciare da un caso emblematico, quello di un’azienda che fino a poco tempo fa non aveva nulla a che fare con l’informatica. Lotus Holdings è il maggiore produttore cinese di glutammato monosodico, l’insaporitore dei dadi da brodo, e nel 2025 si è messa ad affittare potenza di calcolo per l’intelligenza artificiale. Secondo quanto riportato dall’azienda, i suoi impianti di calcolo lavoravano a quasi al 90%, tanco che a dicembre ha ordinato altre migliaia di schede grafiche. Nel corso del 2026, però, diversi clienti hanno disdetto i contratti, e a luglio di quest’anno le nuove schede erano ancora tutte imballate. Per le aziende che gestiscono i data center una situazione di questo tipo è un problema serio, perché devono sostenere investimenti molto elevati per acquistare potenza di calcolo, contando di recuperarne il costo nell’arco degli anni successivi, in media otto. I clienti, però, affittano generalmente la potenza di calcolo per un solo anno e alla scadenza possono decidere di non rinnovare il contratto. Il rischio è quindi di ritrovarsi con apparecchiature costose, ancora lontane dall’essere ammortizzate, senza che vi siano nuovi clienti disposti a pagare per utilizzarle.
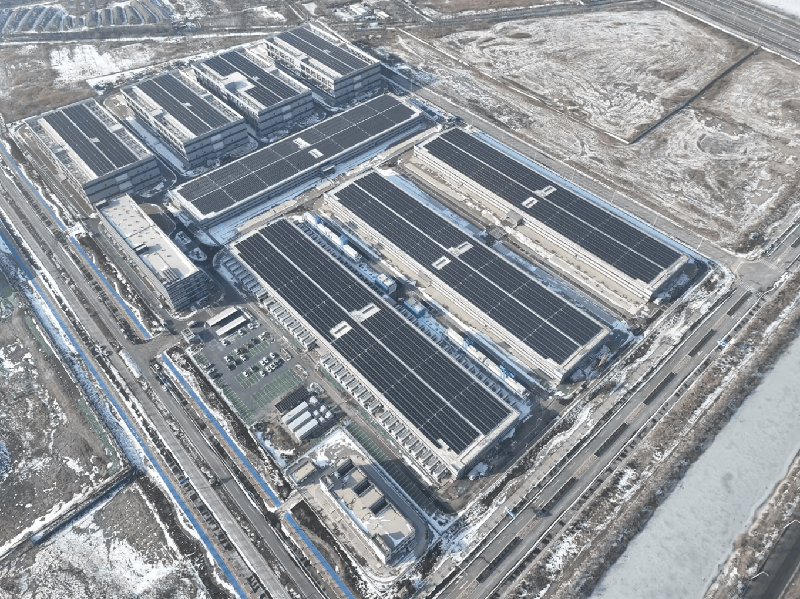
La situazione si ripete in tutta la Cina. Secondo l’Amministrazione nazionale dei dati, l’agenzia governativa che coordina le infrastrutture digitali, a giugno erano operativi oltre 500 data center attrezzati per l’AI, mentre quasi altri 400 erano in costruzione o in fase di progettazione. Le stime degli operatori dicono che in media viene utilizzato soltanto il 20-30% della capacità disponibile, mentre per coprire i costi bisognerebbe arrivare almeno al 40%.
I centri sono stati costruiti in base alla stessa logica applicata per le grandi opere. Si decide la scala, si comprano i server e solo dopo si cerca la domanda. La rivista Banyuetan, pubblicata dall’agenzia di stampa statale Xinhua, ha individuato in una provincia della Cina centrale tre centri progettati per una potenza complessiva sei volte superiore alla domanda prevista sul territorio. Allo stesso tempo chi i clienti invece li ha fatica a trovare potenza di calcolo. China Mobile, il maggiore operatore telefonico del paese, ha più che raddoppiato nel primo semestre i ricavi dei servizi di calcolo per l’AI e ha firmato contratti per capacità che deve ancora costruire. Né China Mobile né le grandi società di AI possono servirsi delle schede grafiche che rimangono inutilizzate nelle altre province, perché addestrare un grande modello richiede grandi gruppi di processori dello stesso tipo, e le schede disponibili sono spesso di produttori diversi, con programmi che non comunicano fra loro.
Chi ha comprato i server senza avere i clienti ne sta già subendo le conseguenze. Hengrun, un gruppo industriale del Jiangsu che ha aggiunto l’affitto di potenza di calcolo alle proprie attività, ha spiegato nel bilancio del 2025 che quasi tutto il margine generato da quel ramo è stato assorbito dagli ammortamenti.
Tutto è in calo, tranne una voce
In tutto il paese gli investimenti complessivi stanno bruscamente frenando. Il 2025 si era chiuso con il primo calo degli investimenti fissi dal 1989, e nei primi sette mesi di quest’anno la flessione ha raggiunto il 6,7%. Una sola voce di investimento sta crescendo in modo netto, quella relativa alla trasmissione di informazioni, che comprende i data center ed è salita di oltre un quarto nel primo semestre.
Un articolo uscito su Qiushi, la rivista teorica del Comitato centrale del Partito comunista, ammette che nel primo semestre industria e servizi sono cresciuti più in fretta del Pil, mentre le vendite al dettaglio sono aumentate appena dell’1,3%. Il testo definisce pudicamente il fenomeno come una “contraddizione fra offerta forte e domanda debole”, attribuendone le cause all’invecchiamento della popolazione e all’”aggiustamento” (in realtà un vero e proprio crollo) del mercato immobiliare, ma senza alcun accenno al sistema bancario e finanziario, che è la vera leva della sovracapacità cinese, come vedremo sotto.
La Cina ha già vissuto una situazione analoga con le infrastrutture di trasporto. L’ha ricostruita alla fine di agosto Li Xunlei, capo economista di Zhongtai Financial International, in un articolo sul suo blog WeChat tradotto in inglese dalla newsletter The East is Read. Il traffico passeggeri cinese ha toccato il massimo nel 2012, quasi dieci anni prima che la popolazione cominciasse a calare, e da allora la rete dei trasporti ha continuato a crescere. Il Guizhou, una delle province più povere, ha un numero di chilometri di autostrade quasi uguale a quello dell’intero Giappone, che ha un’economia tredici volte più grande. L’ultimo bilancio pubblicato delle autostrade nazionali, quello del 2021, mostra che i pedaggi di un anno intero coprivano solo circa metà delle uscite, e che la gran parte della spesa andava in rate di capitale e interessi. Dal 2022 il ministero dei Trasporti ha smesso di pubblicare questi dati, scegliendo così di nascondere il problema sotto il tappeto, come fa oggi il ministero dell’Industria che non pubblica alcuna cifra sull’utilizzo dei data center.
Da dove vengono i soldi
Per capire come viene alimentata la bolla economica bisogna seguire i flussi di denaro. In Cina sono soprattutto le banche a finanziare le imprese e, come spiega una ricerca pubblicata a settembre dal Rhodium Group di New York, spesso le decisioni sui prestiti dipendono più dalle priorità politiche che dalle prospettive di guadagno. Le banche statali controllano il 44% delle attività bancarie commerciali e la legge impone di orientare il credito secondo le politiche industriali del governo. Nel 2024 la banca centrale ha creato un programma per finanziare l’innovazione tecnologica e il rinnovo degli impianti. Le banche prestano denaro alle imprese selezionate dai ministeri della Scienza e dell’Industria, per poi ottenere dalla banca centrale più della metà della somma a tassi molto bassi. Ad aprile erano già stati concessi 1.500 miliardi di yuan. Il risultato è che i finanziamenti affluiscono ai settori scelti dal governo, anche quando la domanda non giustifica nuovi investimenti.
Intanto, le banche faticano a trovare clienti disposti a indebitarsi alle condizioni ordinarie. Nel dicembre 2025 il 58% dei nuovi prestiti è stato concesso a tassi pari o inferiori a quelli riservati alla clientela migliore. All’inizio di settembre il ministero delle Finanze ha promosso la ricapitalizzazione di otto istituti statali per 360 miliardi di yuan, una cifra giudicata da Citi inferiore alle attese. L’obiettivo è permettere alle banche di continuare a finanziare i settori strategici. Ed è qui che si riscontra il meccanismo che alimenta la bolla: anche laddove si produce già più di quanto il mercato riesca ad assorbire, il credito continua a scorrere finanziando nuovi investimenti.
Il denaro pubblico finanzia i data center in due fasi. La prima riguarda la costruzione delle strutture, i cui costi sono coperti in gran parte da obbligazioni speciali emesse dagli enti locali per finanziare singole opere, come emerge da un’analisi di Guolian Minsheng Securities su dieci progetti. Quando il centro è pronto ma resta in gran parte inutilizzato, intervengono nuovi incentivi pubblici per attirare i clienti. Nel 2026 il Guizhou ha stanziato buoni che coprono il 30% della spesa per chi acquista potenza di calcolo nella provincia. A metà anno, oltre il 90% dei beneficiari proveniva da altre province.
Il governo centrale è conscio del problema. Nel 2024 quattro agenzie hanno vietato di progettare nuovi centri nelle città dove quelli già operativi da almeno un anno avevano ancora la maggior parte degli armadi vuoti. Un divieto che non sembra avere particolare effetto, visti i già citati 400 centri in costruzione o in progetto. Negli Stati Uniti, prima di finanziare la costruzione di un centro dati, chi presta il denaro chiede generalmente che sia già stato affittato circa il 60% dello spazio. In Cina i clienti vengono cercati solo dopo, quando i server sono già stati comprati e i debiti sono già stati contratti. Se poi come succede il più delle volte non arriva una domanda sufficiente, chi ha costruito le nuove capacità non riesce a recuperare i costi.
Prestiti e token
Da qualche mese le banche cinesi hanno trovato un altro modo per finanziare le imprese di intelligenza artificiale. Quando si utilizza un modello di AI, la quantità di testo elaborato viene misurata in piccole unità chiamate token, che servono anche a calcolare quanto deve pagare il cliente. Da questa estate alcune banche hanno cominciato a concedere prestiti alle imprese di AI sulla base del numero di token che consumano. Il primo finanziamento di questo tipo è stato erogato a giugno da una filiale di Shanghai della Agricultural Bank of China. Il 14 agosto, nel distretto di Haizhu a Canton, Bank of China e altri due istituti hanno presentato prodotti analoghi. Nelle settimane successive l’iniziativa si è estesa ad altre città.
Un’analisi pubblicata dal sito singaporese ThinkChina spiega il meccanismo con un paragone. Una banca che deve finanziare una fabbrica priva di immobili da offrire in garanzia può esaminarne i consumi elettrici. Se sono regolari e aumentano nel tempo, è ragionevole pensare che la produzione sia in crescita. Per le imprese di AI, che non hanno stabilimenti né catene di montaggio, i token svolgerebbero la stessa funzione della bolletta elettrica. Ma perché una banca possa usarli per valutare l’affidabilità di un’impresa, occorrono tre condizioni. I consumi devono essere certificati da un soggetto indipendente, il prezzo dei token deve essere stabile e il loro conteggio deve seguire criteri uniformi. Secondo ThinkChina, al momento non viene soddisfatta nessuna delle tre condizioni.
Il problema principale è capire chi controlla i consumi. A registrare il numero di token utilizzati sono le stesse piattaforme che vendono la potenza di calcolo. E sono sempre loro a presentare i clienti alle banche, a incassare il denaro dei prestiti agevolati che deve essere speso per acquistare i loro servizi, nonché a gestire i buoni finanziati dagli enti locali, come quelli del Guizhou. È chiaro che così si crea un circolo vizioso. Se una piattaforma abbassa i prezzi, i clienti possono acquistare più token e apparire così più affidabili agli occhi delle banche. Ottengono quindi nuovi prestiti, che spendono presso la stessa piattaforma. C’è poi un ulteriore rischio, segnalato dagli esperti del settore. Le imprese possono gonfiare artificialmente i consumi con operazioni del tutto fittizie, non essendovi criteri uniformi per verificare l’attendibilità dei dati. E soprattutto, il numero di token utilizzati misura quanto un’impresa spende per l’intelligenza artificiale, senza dire quasi nulla sui suoi ricavi.
Per ora questo nuovissimo fenomeno ha dimensioni modeste. I prestiti concessi sulla base del consumo di token rappresentano appena lo 0,01% del credito destinato alla filiera dell’intelligenza artificiale, per un totale dichiarato di poche decine di milioni di yuan in tutta la Cina. Ma il loro significato va oltre le cifre, che comunque potrebbero lievitare anche di molto in futuro. Questa soluzione è infatti un’indice di quanto rapidamente le banche si adeguino alle priorità indicate dal governo, affrettandosi a mettere a punto alchimie finanziarie senza disporre di strumenti affidabili per valutare il rischio.
Zongyuan Zoe Liu, ricercatrice del Council on Foreign Relations, propone un’interpretazione leggermente diversa in un saggio pubblicato su China Leadership Monitor. Dal 2020, sostiene, il Partito ha riorganizzato il sistema finanziario per favorire l’autosufficienza tecnologica, chiedendo a banche e investitori di accettare tempi molto lunghi prima di recuperare il denaro investito. Lo stato si assume fino all’80% del rischio sui prestiti alle piccole imprese tecnologiche. In questa prospettiva, i data center inutilizzati non sono necessariamente il risultato di investimenti sbagliati, ma un costo che Pechino è disposta a sostenere pur di ridurre la dipendenza dalle tecnologie straniere. La newsletter Tech Buzz China sottolinea un altro vantaggio. Anche quando lavorano in perdita, i data center permettono di mettere alla prova chip e programmi cinesi, individuarne i difetti e migliorarli. Un’attività che può rivelarsi preziosa, in un momento in cui, secondo una stima dell’istituto di ricerca Epoch AI, sette grandi società statunitensi dispongono da sole di una potenza di calcolo per l’AI circa nove volte superiore a quella installata in tutta la Cina.
L’altra metà del meccanismo
Le banche non sono le sole a finanziare gli investimenti delle grandi imprese cinesi. A farlo, quasi sempre senza volerlo, sono anche i loro fornitori, costretti ad aspettare mesi prima di essere pagati. Il fenomeno ha raggiunto dimensioni enormi. Alla fine di agosto, secondo i dati dell’Ufficio nazionale di statistica ripresi dalla rivista economica Caijing, le imprese industriali medio-grandi vantavano crediti non ancora riscossi per la cifra record di 29.480 miliardi di yuan. È l’equivalente del 21% del Pil cinese, più del valore complessivo delle economie del Guangdong e del Jiangsu, le due province più ricche del paese. E va tenuto presente che il dato non comprende i milioni di piccole imprese che occupano gli ultimi anelli della catena produttiva.
A beneficiare di questo sistema sono soprattutto le aziende più grandi. Un’analisi della testata cinese Zhibenshe, ripresa da 36Kr, ha esaminato i bilanci delle società quotate e ha scoperto che in otto anni i tempi medi di pagamento ai fornitori sono passati da circa 84 a quasi 107 giorni. Le grandi imprese possono così trattenere per mesi denaro che devono ad altre aziende, utilizzandolo per finanziare le proprie attività. Tra le venti maggiori società manifatturiere esaminate, gli interessi incassati sono ormai quasi pari a quelli pagati e, nel caso delle imprese private o a capitale misto, li superano. Secondo l’autore dell’analisi, il meccanismo si alimenta da sé. Le grandi aziende ottengono credito dalle banche statali, lo usano per rafforzare il proprio potere contrattuale nei confronti dei fornitori e possono così permettersi di pagarli sempre più tardi.
La rivista Caijing ricostruisce come i ritardi nei pagamenti si propaghino lungo tutta la catena produttiva. Le amministrazioni locali non pagano puntualmente le imprese statali che realizzano le opere pubbliche, queste ritardano i pagamenti ai subappaltatori privati e le aziende più grandi fanno a loro volta aspettare quelle più piccole. Secondo uno studio dell’Università Renmin di Pechino, le amministrazioni pubbliche hanno debiti verso le imprese per oltre 10.000 miliardi di yuan, di cui circa 4.500 miliardi già scaduti. La maggior parte degli arretrati riguarda la costruzione di infrastrutture e di conseguenza a sostenere una parte dei costi delle opere realizzate negli anni passati, anche quando non c’era una domanda sufficiente a giustificarle, sono proprio le imprese che le hanno costruite.
All’inizio di settembre, l’Ufficio generale del Consiglio di stato ha diffuso una circolare che impone alle grandi aziende di pagare i piccoli fornitori in contanti entro 60 giorni. Il provvedimento limita inoltre a sei mesi la scadenza dei titoli di pagamento elettronici, utilizzati da molte grandi imprese per rinviare i pagamenti anziché versare subito il denaro dovuto. Ma il termine di 60 giorni era stato già previsto da un regolamento entrato in vigore nel 2025, senza grandi risultati. Nel primo semestre di quest’anno, tutti i marchi automobilistici cinesi continuavano a pagare i fornitori oltre il limite stabilito.
Chi paga i costi della bolla
A sostenere il costo degli investimenti dell’industria cinese sono anche i nuclei familiari, spesso senza esserne consapevoli. È la tesi di Alicia García Herrero, capo economista per l’Asia-Pacifico della banca francese Natixis e ricercatrice del centro studi Bruegel di Bruxelles. In un articolo pubblicato su China Leadership Monitor, di cui ha discusso a settembre nel podcast Pekingology del CSIS di Washington, l’economista sostiene che il sistema finanziario cinese faccia ricadere sui lavoratori gran parte dei costi dell’ammodernamento industriale.
In Cina, i salari rappresentano appena il 30% del reddito nazionale, circa la metà della rispettiva quota negli Stati Uniti. Secondo i calcoli di García Herrero, basati sui bilanci delle imprese, alla fine del 2025 le retribuzioni reali risultavano cresciute soltanto dell’1% anno su anno. Allo stesso tempo, i nuclei familiari contribuiscono per circa l’80% al risparmio nazionale, ma i controlli sui movimenti di capitale e le poche alternative di investimento disponibili li spingono a depositare il denaro nelle banche o a investirlo in prodotti finanziari gestiti da altri intermediari. Sono poi questi soggetti a indirizzare il risparmio verso i settori privilegiati dalla politica industriale, compresi i centri i data center. Il risultato è che i lavoratori, pur ricevendo una quota relativamente bassa della ricchezza prodotta, contribuiscono con i propri risparmi a finanziare l’espansione del settore.
García Herrero spiega anche perché, mentre il credito continua ad affluire ai settori tech privilegiati, gli investimenti in opere pubbliche siano in calo. Le amministrazioni locali devono sostenere le imprese del territorio per evitare licenziamenti e, nello stesso tempo, continuare a finanziare nuove infrastrutture. Non avendo risorse sufficienti per fare entrambe le cose, rinunciano alle opere pubbliche. Secondo l’economista, un terzo delle società quotate nel settore delle tecnologie verdi non guadagna abbastanza per coprire anche solo gli interessi sui debiti. Nonostante questo, continuano a ricevere finanziamenti, spesso da banche controllate dalle stesse amministrazioni locali che vogliono sostenerne la crescita. Anche gli azionisti hanno scarsa influenza, perché solo una piccola parte delle azioni è liberamente negoziabile in borsa. In queste condizioni, le imprese puntano soprattutto a espandersi, anche a costo di abbassare continuamente i prezzi. Sul mercato interno la competizione comprime in tal modo i margini di profitto, mentre all’estero riescono in media a ottenere utili molto più elevati. Secondo García Herrero, è proprio questa differenza di redditività a spingerle a esportare sempre di più.
La valvola di sfogo
Per ora le esportazioni cinesi crescono a ritmi eccezionali. A settembre sono aumentate del 36,3% rispetto a un anno prima, dopo il 25% di agosto, registrando l’incremento più forte dall’inizio del 2021. A trainare le esportazioni sono soprattutto i prodotti legati all’intelligenza artificiale. A settembre i chip e le apparecchiature per l’elaborazione dei dati rappresentavano il 17,9% delle vendite all’estero e hanno contribuito per 13 punti percentuali alla crescita complessiva. Ma l’aumento del valore esportato non corrisponde sempre a maggiori quantità vendute. Capital Economics ha rilevato che le esportazioni di semiconduttori sono più che raddoppiate in valore nonostante un calo dei volumi, grazie all’aumento dei prezzi dei chip provocato dalla bolla mondiale dell’intelligenza artificiale.
Anche nel settore automobilistico la dipendenza dai mercati esteri è sempre più evidente. Nel primo semestre le vendite in Cina sono diminuite di circa un quinto, mentre le esportazioni sono cresciute di quasi due terzi. I ricavi esteri di BYD, il maggiore produttore mondiale di auto elettriche, hanno superato per la prima volta la metà del fatturato. Chi non riesce a esportare resta esposto alla guerra dei prezzi sul mercato interno. Tra gennaio e giugno, sul mercato cinese sono arrivati 576 nuovi modelli di automobile, quasi tre al giorno. Il quotidiano economico National Business Daily riferisce che alcuni vendono ventimila esemplari al mese, altri appena poche decine. La pressione esercitata dalle esportazioni cinesi è tale da generare forti reazioni, con la probabilità che l’accesso cinese ai mercati esteri si riduca sensibilmente con l’adozione delle relative contromisure. Se ciò dovesse avvenire, si tratterebbe di un duro colpo per il sistema economico del paese.
Quanto può durare la bolla?
\Secondo Rhodium Group, il sistema cinese può continuare a finanziare investimenti in eccesso molto più a lungo di quanto accadrebbe in altre economie. Le perdite, infatti, vengono distribuite tra banche, imprese e amministrazioni locali, senza che nessuno sia costretto a riconoscerne immediatamente l’intero costo.
L’interpretazione di Zoe Liu, secondo cui i data center inutilizzati rappresentano un sacrificio consapevole in nome dell’autosufficienza tecnologica, solleva però un interrogativo. Per accettare un costo bisogna almeno conoscerne l’entità. E il fatto che non esistano dati ufficiali sull’effettivo utilizzo dei centri lascia il dubbio che nemmeno Pechino sappia quanto stia spendendo per strutture che rischiano di restare vuote. García Herrero pone invece l’attenzione sui nuclei familiari, asserendo che il loro malcontento nasce dalla convinzione che il sistema economico favorisca le imprese a loro spese. È un’interpretazione che riguarda centinaia di milioni di persone e che i dati sui salari rendono credibile.
Resta infine da capire quanto tempo occorrerà perché gli investimenti si adeguino alla domanda effettiva. Il precedente dei trasporti dà un’idea dei tempi. La costruzione di nuove linee ad alta velocità è proseguita fino al 2025, oltre dieci anni dopo il picco del traffico passeggeri del 2012. Per i data center i tempi potrebbero essere più brevi. Una scheda grafica viene ammortizzata in otto anni al massimo, contro i trent’anni di un viadotto, e questo in teoria potrebbe favorire una correzione più rapida degli investimenti sbagliati. Ma la rapidità con cui le apparecchiature perdono valore può anche rendere meno visibili le conseguenze di tali investimenti. Vi è un’alta probabilità che quando arriverà il momento di sostituire i server ormai obsoleti una parte di essi non avrà prodotto ricavi sufficienti a ripagarne il costo. Una bolla potrebbe così generarne un’altra, in una successione di investimenti che continuano a crescere autoalimentandosi.
Scopri di più da Brescia Anticapitalista
Abbonati per ricevere gli ultimi articoli inviati alla tua e-mail.
